Die VC-Geldwaschanlage - Der zweite Zirkel der KI-Blase
Im Juli dieses Jahres schrieb ich in meinem Bubble-Update, dass die wahre Gefahr der KI-Blase im intransparenten „Bilanz-Feng-Shui“ und den versteckten Infrastruktur-Schulden liegt. Die zirkuläre Finanzierung zwischen Chipherstellern, Neoclouds und Zweckgesellschaften (SPVs) schien mir der ungesündeste Teil dieser Party zu sein.
Ich lag falsch. Es war nur ein Teil, ich habe die Kreativität der Finanzjongleure unterschätzt.
Während wir gebannt auf die Hardware- und Schuldenberge starrten, hat sich auf der Seite der großen Modellentwickler ein zweiter Mechanismus etabliert, der die ohnehin fragile Architektur dieses Marktes um eine weitere Ebene der Absurdität bereichert. Ein Mechanismus, der das altbekannte „Was schiefgehen kann, wird schiefgehen“ um einen beunruhigenden Multiplikator potenziert.
Willkommen in der VC-Geldwaschanlage.
Die Fantasie-Zahlen-Fabrik: Das Versteckspiel mit der „Run Rate“
Blicken wir auf die astronomischen Umsatzzahlen, die die Schlagzeilen rund um Marktführer wie OpenAI oder Anthropic beherrschen. Um diese Rekorde zu melden, nutzt die Branche ein methodisch faszinierend fehlerhaftes Instrument: die „Annualized Recurring Revenue“ (ARR) oder „Run Rate“.
Statt transparenter, realer Quartalsbilanzen werden willkürliche Zeitfenster hochgerechnet. Man nimmt beispielsweise die verbrauchsbasierten API-Umsätze von 28 guten Tagen und multipliziert sie einfach mal mit 13. Oder man rechnet Bruttoumsätze über Cloud-Partner ein, statt nur die tatsächlich verbleibenden Nettoeinnahmen auszuweisen. So schrumpfte etwa OpenAIs einmal stolz gemeldete ARR von 70 Milliarden Dollar nach kritischer Prüfung durch die Financial Times hastig auf realistischere 50 Milliarden Dollar zusammen.
Das Ausweisen von solchen Run Rates ist keine Finanzberichterstattung, es ist eine Marketingübung. Und sie erfüllt einen ganz bestimmten, systemerhaltenden Zweck.
Der toxische Zirkel: Wie man Verluste in Wachstum umwandelt
Die künstliche Umsatzüberhöhung der Labore basiert auf einem geschlossenen, Ponzi-ähnlichen Kreislauf, in dem Startups als reine Extraktionsmaschinen fungieren:
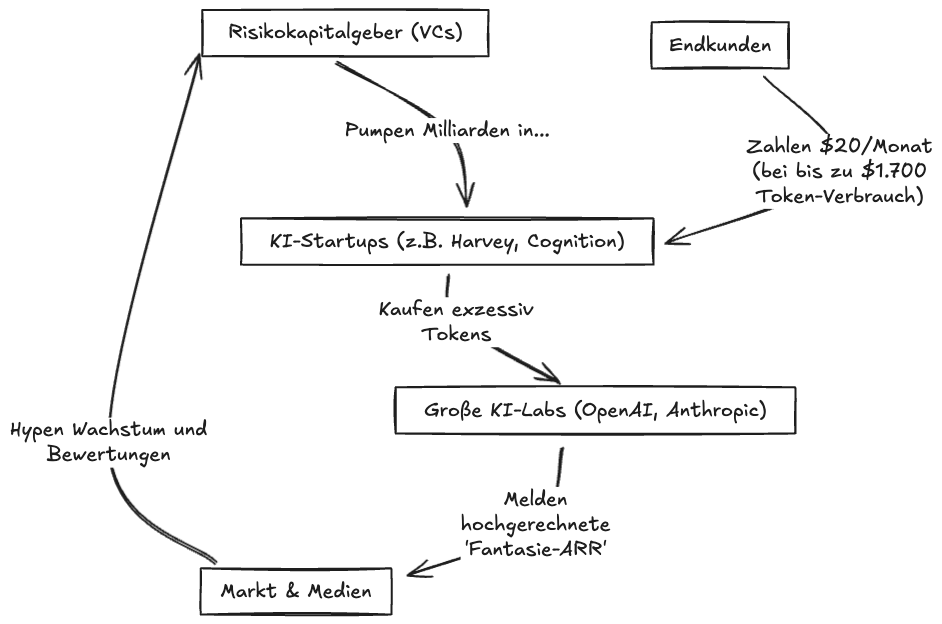
Rund 80 % der Einnahmen von OpenAI und Anthropic stammen von gerade einmal 1 % ihrer Kunden – und diese Kernkundschaft besteht fast ausschließlich aus VC-finanzierten KI-Startups.
Sehen wir uns die toxischen Unit Economics am Beispiel echter Startups an: Wenn ein Endnutzer ein Festpreis-Abo von $20 pro Monat bei Plattformen wie Cognition oder Phind abschließt, kann er im Hintergrund unreguliert Token der großen Labs im Wert von $83 bis zu über $1.700 verbrennen. Bei dem gehypten juristischen KI-Startup Harvey kollabierte die Bruttomarge nach einem Produktupdate im Frühjahr von +50 % direkt auf -50 %, schlicht weil die Kunden anfingen, das Produkt intensiver zu nutzen.
Das ist kein Product-Market-Fit. Das ist ein Strohfeuer aus Risikokapital. VCs finanzieren Startups, damit diese Tokens weit unter Herstellkosten an Endkunden verramschen können, während das Investorengeld fast ungefiltert an die großen Labs durchgereicht wird, um deren "Wachstums"-Bilanzen zu schminken.
Der Billionen-Blindflug: Wenn zwei Illusionen kollidieren
Jetzt verschmelzen wir diesen neuen Geldwaschkreislauf mit dem Hardware-Problem aus meinem letzten Update – und hier fängt Murphy wieder an, breit zu grinsen.
Die realen GPU-Mietpreise fallen längst. Wer in die SEC-Filings echter Langzeitverträge blickt (wie bei Krea, Canopy Wave oder Sharon AI), sieht, dass moderne Chips oft für unter $4,00 pro Stunde vermietet werden. Die Margen der Hosting-Anbieter sind nach Abzug von Hardware-Abschreibung, Strom und Betriebskosten oft hauchdünn bis negativ.
Trotzdem haben Unternehmen wie Anthropic und OpenAI langfristige Commitments für Rechenkapazitäten in Höhe von unglaublichen 1,3 Billionen Dollar angehäuft – mindestens 413 Milliarden Dollar davon sind strikt unkündbar.
Verstehen Sie die Fallhöhe?
Die Branche baut unkündbare Verpflichtungen in Billionenhöhe auf ein Fundament, das zu einem substanziellen Teil aus der Spekulation besteht, dass VCs weiterhin bereit sind, den Token-Konsum von unprofitablen Startups querzusubventionieren.
Kein Ausweg, nur absehbare Konsequenzen
Die KI-Branche betreibt derzeit zwei massive, voneinander abhängige Manipulationsmaschinen: Eine, die Hardware-Überkapazitäten durch SPVs kaschiert, und eine, die mangelnde echte Marktnachfrage durch VC-Geldwäscher simuliert.
Lange schien völlig offen, welches Zahnrad in diesem Getriebe zuerst blockiert. Doch aktuelle Entwicklungen zeigen uns gerade in Echtzeit, wo die Risse entstehen: Wie kürzlich bekannt wurde, versuchen Großbanken wie JPMorgan und MUFG derzeit händeringend, Milliarden an frisch gezeichneten KI-Rechenzentrums-Schulden (unter anderem von Oracle) wieder loszuwerden. Credit Default Swaps – die Ausfallversicherungen für diese Kredite – steigen auf Niveaus von 2009. Die Nachfrage nach solchen Anleihen trocknet aus, und die Banken stoßen bedenklich an ihre eigenen, internen Risikolimits.
Wenn selbst die Architekten dieses Schuldenbergs versuchen, die gigantischen, infrastrukturgebundenen Risiken noch schnell an Dritte weiterzureichen, bevor die Musik stoppt, dann verlässt die Krise den Raum der Theorie. Die Annahme, dass Kredite für diesen Sektor endlos und zu vernünftigen Konditionen fließen, bricht wohl gerade zusammen.
Murphys Gesetz wurde nicht für Systeme geschrieben, die so exzessiv um einen fatalen Fehler betteln wie dieses. Wenn das Hardware-Kreditnetzwerk nun ins Stocken gerät und gleichzeitig das Risikokapital für den Software-Zirkel abkühlt, bricht die doppelte Illusion in sich zusammen. Was schiefgehen kann, geht in diesem Moment bereits schief – wir schauen dem Kartenhaus lediglich live dabei zu, wie es die Schwerkraft entdeckt.
Live long and prosper 😉🖖